美股迎来本周最关键的一天:美联储将于美东时间 14:00 公布利率决议,微软与 Alphabet 将在收盘后交出财报,46 家标普 500 成分股集中在今日公布业绩。隔夜消息面同样重磅:SK 海力士三季度利润创下历史新高,并预计存储芯片短缺持续到 2030 年;GE Vernova 订单暴增 96% 却盘前下跌;Robinhood 受加密货币收入腰斩拖累,三季度利润不及预期,盘前跌约 8%。
美联储今晚公布决议,微软与 Alphabet 盘后交卷
美联储为期两天的议息会议将于今日美东时间 14:00 公布结果,市场普遍预期维持利率不变,CME FedWatch 工具显示按兵不动的概率约为 93%。真正的看点在 14:30 的新闻发布会:美联储主席沃什将如何表述未来的政策路径,尤其是 12 月是否加息的线索,将直接决定大盘的走向。
收盘后,微软(MSFT)与 Alphabet(GOOGL)将先后公布财报,两家公司的电话会分别定于 17:30 和 16:30。市场预期微软 2027 财年第一季度每股收益约 4.71 美元,Alphabet 第三季度每股收益约 3 美元。焦点高度一致:AI 资本开支是否开始转化为实实在在的营收与现金流——微软的 Azure 增速与 Copilot 变现,Alphabet 的云业务增长与 Gemini 需求,都将接受检验。盘前 Alphabet 上涨约 1.2%,微软微跌约 0.3%。
今日也是全年最密集的财报日之一,46 家标普 500 成分股将公布业绩,其中 9 家市值超过 1,000 亿美元。盘前已有 GE Vernova、ADP、Phillips 66、Vertiv、波士顿科学等登场;盘后除微软与 Alphabet 外,还有 KLA、ServiceNow、T-Mobile、FedEx、福特、Chipotle 等。道指期货盘前跌约 0.3%,标普 500 期货基本持平,市场在等待决议与财报的双重考验。
SK 海力士三季度利润创纪录,存储短缺或持续到 2030 年
韩国存储芯片巨头 SK 海力士(SK hynix)今日公布第三季度业绩,交出公司历史上最强的一份财报:营收 104.62 万亿韩元,同比暴增 327.9%,首次单季突破 100 万亿韩元;营业利润 83.33 万亿韩元,同比大增 632.1%,营业利润率接近 80%;净利润 39.78 万亿韩元,同比增长 216%。三项核心指标均大幅高于市场预期。
公司同时宣布 2026 年股东回报总额约 100 万亿韩元(约合 750 亿美元),包括至少 30 万亿韩元现金分红与至少 60 万亿韩元回购注销。更重要的是,公司明确表示存储供需失衡将持续到 2030 年:已与 14 家主要客户签署长期供货协议,锁定 2027 至 2028 年超过一半的产能,DRAM 与 HBM 产能到 2029 年基本售罄;下一代 HBM4 将从第四季度起取代 HBM3E 成为主力产品。首尔上市股价大涨逾 11%,美光、三星等存储股盘前也跟随走高。
| 指标 | 2026 年 Q3 | 同比 | 市场预期 |
|---|---|---|---|
| 营收 | 104.62 万亿韩元 | +327.9% | 约 98.5 万亿韩元 |
| 营业利润 | 83.33 万亿韩元 | +632.1% | 约 76.9 万亿韩元 |
| 营业利润率 | 约 80% | — | 约 78% |
| 净利润 | 39.78 万亿韩元 | +216% | — |
| 2026 年股东回报 | 约 100 万亿韩元 | — | — |
这份财报的分量在于,它把 AI 存储链的景气度从“涨价传闻”变成了实打实的利润与订单。HBM 需求已达到公司可供应量的两倍,而新建产能需要数年才能形成有效供给,短缺格局短期内难以缓解。对美股投资者而言,SK 海力士的指引也是今晚微软与 Alphabet 财报的重要前瞻:云厂商对 HBM 的采购强度,直接关系到 AI 基建支出的持续性。
GE Vernova 订单暴增 96%,股价却盘前下跌
电力设备巨头 GE Vernova(GEV)盘前公布第三季度业绩:EBITDA 达 19 亿美元,高于市场预期的 17 亿美元;营收 126 亿美元,同样高于预期的 120 亿美元。最亮眼的是订单:三季度新增订单 290 亿美元,同比暴增 96%,远高于市场预期的约 210 亿美元,显示超大规模数据中心客户对燃气轮机与电网设备的抢购仍在加速。
公司同时上调全年指引:预计 2026 年营收约 470 亿美元(此前约 460 亿美元),EBITDA 约 66 亿美元(此前约 60 亿美元)。但财报公布后,股价盘前反而下跌 2.2%。市场对这只年内已大幅上涨的 AI 电力股显然要求更高:订单爆发能否转化为利润与现金流,以及估值是否已提前透支未来几年的增长,是投资者真正的疑虑所在。
Robinhood 三季度利润不及预期,加密货币收入腰斩
在线券商 Robinhood(HOOD)周二盘后公布第三季度业绩,营收 14.24 亿美元,同比增长 12%;每股收益 0.51 美元,低于市场预期的 0.55 美元;净利润 4.76 亿美元,同比下滑 14%。业绩公布后股价盘前跌约 8%,报 86.84 美元附近。
拖累业绩的是加密货币业务:加密货币交易收入 1.20 亿美元,同比暴跌 55%;加密货币名义交易量 500 亿美元,同比下滑 38%。比特币过去三个月已下跌近 28%,散户交易热情明显降温。好消息是其他业务线仍在增长:期权收入 3.99 亿美元,同比增长 31%;股票交易收入增长 41%,至 1.21 亿美元;预测市场收入 1.73 亿美元,是去年同期的六倍多。Robinhood 的基本面正在从“币圈晴雨表”向综合金融服务平台转型,但转型速度还不足以对冲加密货币的周期波动。
其他盘前看点:生物科技 IPO 回暖,油价回落
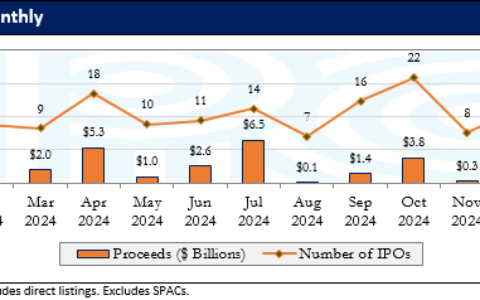
生物科技 IPO 窗口继续回暖:Aspen Neuroscience 与 Bambusa Therapeutics 已于周一启动路演,两家公司各发行约 938 万股,定价区间均为每股 15 至 17 美元,各募资约 1.34 亿美元,预计本周晚些时候定价。Aspen 的主打产品是治疗帕金森病的干细胞疗法 sasineprocel,目前处于 1/2a 期临床;Bambusa 的主打产品 BBT001 针对炎症性皮肤病。自 9 月以来,已有超过半打生物科技公司在美上市,行业成为今年秋季 IPO 市场中少有的亮点。
油价隔夜回落:WTI 原油 12 月合约收于每桶 99.90 美元,下跌 1.83%;布伦特原油收于每桶 113.88 美元,下跌 1.67%。市场消息称沙特、巴基斯坦、土耳其与伊朗同意继续高层会谈,缓解了部分地缘供应担忧。
常见问题
美联储今晚会降息吗?
市场普遍预期维持利率不变,按兵不动的概率约为 93%。真正的看点是主席沃什在 14:30 新闻发布会上的表态,尤其是对 12 月政策路径的暗示。
微软与 Alphabet 财报最该看什么?
两家公司财报的核心都是 AI 投入的回报:微软看 Azure 增速与 Copilot 变现,Alphabet 看云业务增长与 Gemini 需求。市场预期微软每股收益约 4.71 美元,Alphabet 约 3 美元,资本开支指引与自由现金流同样关键。
免责声明
本文仅供参考,不构成投资建议。文中数据来自公司公告及公开报道,盘前涨跌幅为盘前交易时段数据,开盘后可能变化,请以实际行情为准。
参考资料
- Barron’s:Alphabet、微软、SK 海力士、Robinhood 等盘前异动
- Longbridge:美联储决议与微软、Alphabet 财报前瞻
- Aju Press:SK 海力士三季度营业利润创纪录
- Invezz:SK 海力士财报带动亚洲科技股上涨
- Barron’s:GE Vernova 订单大增,财报超预期
- Reuters:Robinhood 三季度利润不及预期
- CoinDesk:Robinhood 加密货币收入暴跌 55%
- Reuters:Aspen 与 Bambusa 启动美股 IPO 路演
- Seeking Alpha:股指期货盘前走势
本文由:美股投资资讯 汇编自权威媒体及持牌金融分析师,版权归原作者和网站所有。
投资之家网站不对文中信息的准确性和及时性负责。本文旨在信息传播与分享,不构成任何证券、金融产品或工具的邀约、招揽、建议、意见或任何保证,投资之家不为任何公司、券商、金融产品背书。投资有风险,客户应衡量自己所能承受的风险独立作出投资判断,如有疑问,请向独立专业人士咨询。免责声明
如若转载,请注明出处:https://www.moneyhome.com/9505.html