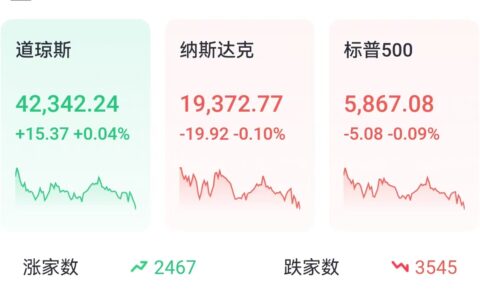
美股周一(10 月 12 日)波澜不惊,但芯片圈炸了锅:微软在圣何塞举行的 OCP 全球峰会上正式发布自研 AI 芯片 Maia 300,剑指推理市场——英伟达最大的客户之一,正在用自己的硅片把账单做低。英伟达(NVDA)当天收跌 1.2%,连续第四个交易日走低,报 226.32 美元,距离 10 月 6 日创下的 243.37 美元纪录高点已回落约 7%。雪上加霜的是,英国《金融时报》同日爆料:英伟达正在洽谈收购开源模型公司 Reflection AI,AI 产业链”烧钱—融资”的争议再度被摆上台面。
微软这次亮了什么牌
Maia 300 是一整套机架级系统:一个机架装 96 颗 Maia 处理器,功耗约 167 千瓦(对比英伟达 GB300 机架是 72 颗 GPU、142 千瓦,路透社数据)。微软在官方博客里把话说得很直白:Maia 未来将成为”微软产品与服务的首选 AI 推理系统”。
微软公布了两组关键指标:Maia 300 每个兆瓦的 token 产出比领先的 GPU 系统高 40%;机架级 token 吞吐量达到上一代 Maia 200 的 7 倍。量产部署计划从 2027 年开始,微软称明年将有数个吉瓦级的 AI 工作负载运行在自研硬件上。Maia 200 目前已经在支撑 Microsoft 365 Copilot 和部分开源模型的生产负载(雅虎财经)。
值得注意的是,这不是大厂”去英伟达化”的孤例:亚马逊的 Trainium/Inferentia、谷歌第八代 TPU 已经大规模上线,Meta 和 OpenAI 也在推进自研芯片。对英伟达来说,问题不在于客户马上弃购——其超大规模客户贡献了一半以上的季度营收(雅虎财经)——而在于推理工作负载被逐步切走之后,增量订单还有多少会流进自己的账本。
市场反应:芯片指数重挫 2.6%
| 标的 | 10 月 12 日表现 | 备注 |
|---|---|---|
| 英伟达 NVDA | 收报 226.32 美元,跌 1.2% | 连续第 4 个交易日下跌,距 10/6 纪录高点 243.37 美元回落约 7% |
| 费城半导体指数 SOX | 跌 2.6% | 芯片股集体承压 |
| AMD | 跌 3.4% | 同属推理增量芯片的潜在竞争者,反遭杀跌 |
| Marvell、美光 | 跌超 3% | AI 硬件链跟随回调 |
| 微软 MSFT | 收报 540.84 美元,涨 1.1% | 年内累计涨 11%,略跑输标普 500 |
数据来源:Barron’s 10 月 12 日盘后报道。盘中 NVDA 一度跌至 225 美元附近,TradingView/Barron’s 口径一致。
核心数字一览
| 指标 | 数字 | 来源 |
|---|---|---|
| NVDA 纪录高点 | 243.37 美元(10 月 6 日) | Barron’s;Finnhub 52 周高点 243.37 美元一致 |
| NVDA 10/12 收盘 | 226.32 美元,跌约 1.2% | Barron’s;Finnhub 现价 226.32 美元、前收 229.28 美元、变动 -1.29%,口径一致 |
| Maia 300 能效宣称 | 每兆瓦 token 产出高出”领先 GPU 系统” 40% | 微软官方博客(经 Barron’s、雅虎财经报道) |
| Maia 300 机架规格 | 96 颗处理器、167 千瓦;机架吞吐为 Maia 200 的 7 倍 | 路透社、微软(经 TradingView/Catenaa 转述) |
| 部署时间表 | 2027 年起量产进驻 Azure,明年起数个吉瓦级工作负载上自研硬件 | 微软官方口径(Barron’s) |
| Reflection AI 洽购 | FT 爆料英伟达洽谈收购或追加投资,开源权重模型公司 | 金融时报(经 Barron’s 10 月 12 日报道);英伟达未回应 |
| NVDA 市值 | 约 5.55 万亿美元(以周一收盘计) | Finnhub 数据 |
FT 爆料:英伟达洽购 Reflection AI
同日,《金融时报》报道英伟达正与开源模型公司 Reflection AI 洽谈收购或追加投资。消息公布后,外界的解读并不积极:一边是 AI 基础设施的投资承诺越签越大,另一边是资金来源和回报周期越来越被追问。FX Leaders 当日的市场点评把 NVDA 的回调归因于”数据中心扩张带来的债务忧虑”,而上周 FT 的另一篇爆料——OpenAI 年化营收约 500 亿美元、低于市场传闻的 700 亿美元——更是让”AI 烧钱能不能烧回来”成了每个财报季都要回答的问题。
这条消息目前只有 FT 一个信源,交易形式和金额均未披露,英伟达周一拒绝置评。阅读时需要把它当作”洽谈中”,而不是既定事实。
市场真正在担心什么
把这两件事放在一起看,市场对英伟达的分歧已经从”需求强不强”转移到了”钱从哪来、谁赚走了”:
- 推理份额的分流。训练市场英伟达几乎一家独大,但推理是增量最大的战场,超大规模客户恰恰有最强的动力自己做推理芯片。微软这次把”首选推理系统”的旗子立出来,等于告诉市场:未来的推理算力账单,要先过自研芯片这一关。
- 资本开支的可持续性。OpenAI 的年化营收口径、动辄千亿美元级的算力投资承诺,加上英伟达为客户提供融资支持(此前已有市场报道其与阿波罗、黑石等机构研究 AI 基建融资方案),投资者开始用”债务视角”重新审视这条链。
- 技术面也出现了杂音。ICAP 技术分析师 Walter Zimmerman 周末在研报中指出,NVDA 过去 18 个月的周线走出一个”上升楔形”的看跌形态,涨势动能正在衰减,月线有效跌破 204.84 美元将是第一道预警信号(Barron’s)。
对投资者的意义
对英伟达的长期持有者来说,Maia 300 并不是”需求消失”的信号——微软的云还在扩容,AI 推理总量仍在高速增长。真正的变化是议价权:当最大客户都有了”Plan B”,英伟达在推理端的毛利率和定价权将面临结构性压力,75% 上下的毛利率(TradingView 引述财报数据)能不能守住,要看 Rubin 等新平台的性能差距能否持续拉开。
短期来看,10 月底英伟达的财报电话会将是第一个试金石:管理层如何回应大客户自研芯片、如何解释资本开支和融资结构,会比营收数字本身更受关注。而微软的股东可以暂时松一口气——自研芯片故事如果兑现,Azure 的推理成本曲线会明显变陡,毛利率改善的空间就打开了。
FAQ
Q1:Maia 300 会马上替代英伟达 GPU 吗?
不会。Maia 300 的定位是推理工作负载,训练市场仍是英伟达的天下;量产部署从 2027 年才开始,微软博客的措辞是”首选推理系统”,并非全面替换。短期冲击更多在情绪和预期层面。
Q2:英伟达洽购 Reflection AI 是真的吗?
目前仅有《金融时报》一个信源,形式(收购还是追加投资)和金额都未披露,英伟达未回应。按市场传闻处理,不要当作既定事实入场。
Q3:芯片股这波回调会持续吗?
要看两个变量:一是 10 月 13 日起的大行财报和 10 月 15 日台积电财报对 AI 资本开支的验证;二是 NVDA 能否守住技术面的关键位。ICAP 提示月线跌破 204.84 美元是第一道预警信号,仅供参考。
Q4:微软涨 1.1% 算利好兑现吗?
市场给的是温和的肯定——自研芯片降低长期推理成本,逻辑是正面的,但从微软年内仅涨 11%、跑输标普 500 的表现看,资金对大科技的热情还在修复中。
免责声明
本文仅供信息参考,不构成任何投资建议。文中数据来自 Barron’s、路透社、雅虎财经、《金融时报》、Finnhub 等公开报道,发布时间为美国东部时间 10 月 12 日,盘后及后续交易可能使数字发生变化。微软能效宣称(每兆瓦 token 产出高 40%)为公司单方口径,处理器数量与功耗的简单对比不能等同于实际性能对比。Reflection AI 相关消息为媒体爆料,尚未得到交易各方确认。美股投资有风险,入市需谨慎。
本文由:投资之家 汇编自权威媒体及持牌金融分析师,版权归原作者和网站所有。
投资之家网站不对文中信息的准确性和及时性负责。本文旨在信息传播与分享,不构成任何证券、金融产品或工具的邀约、招揽、建议、意见或任何保证,投资之家不为任何公司、券商、金融产品背书。投资有风险,客户应衡量自己所能承受的风险独立作出投资判断,如有疑问,请向独立专业人士咨询。免责声明
如若转载,请注明出处:https://www.moneyhome.com/9455.html